夢醒P2P 再不知道這些,可能又多一個犧牲者——從事網絡借貸信息中介業務必讀
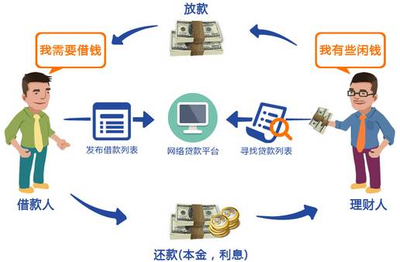
P2P網絡借貸行業經歷了從野蠻生長到全面清退的劇烈震蕩。無數出借人血本無歸,借款人陷入深淵,而作為信息中介的從業者,同樣面臨著法律與道德的雙重拷問。如果你正在或曾經從事網絡借貸信息中介業務,以下這些關鍵點,或許能幫你避免成為下一個犧牲者。
一、認清本質:你只是“中介”,不是信用背書
根據《網絡借貸信息中介機構業務活動管理暫行辦法》,P2P平臺的法律定位是“為借款人與出借人實現直接借貸提供信息搜集、信息公布、資信評估、信息交互、借貸撮合等服務”的信息中介。這意味著平臺不得提供增信服務,不得設立資金池,不得自融或變相自融。但現實中,許多平臺為了吸引出借人,承諾保本保息、剛性兌付,甚至自擔保、自融。一旦資金鏈斷裂,這些行為便可能構成非法吸收公眾存款罪或集資詐騙罪。作為從業者,你必須清楚:你不是銀行,沒有信用中介的牌照,任何形式的兜底承諾都是懸在頭頂的刀。
二、紅線不可碰:資金池、自融、期限錯配
資金池是P2P爆雷的根源。平臺將出借人的資金歸集后統一支配,形成“借新還舊”的龐氏騙局。自融則是將資金輸送給關聯企業,用于自身經營或揮霍。期限錯配則是將短期出借資金匹配長期借款項目,一旦流動性枯竭,瞬間崩盤。這些行為不僅違規,更可能觸犯刑法。根據《關于辦理非法集資刑事案件若干問題的意見》,“非法吸收公眾存款”具備非法性、公開性、利誘性、社會性四個特征。無論你是技術、運營還是風控人員,只要參與其中,都可能被追究共犯責任。
三、合規退出:裁員、轉型、清盤的正確姿勢
當行業清退潮來臨,平臺不能一跑了之。正確的退出路徑包括:成立清退小組,制定兌付方案,向金融監管部門報備,并優先保障出借人合法權益。若平臺已涉嫌犯罪,主動投案、清退資金可以爭取從輕處罰。但現實中,許多高管選擇跑路、轉移資產,最終導致量刑加重。對于普通員工,應保留勞動合同、工資流水、業務記錄等證據,證明自己僅從事輔助性工作且不知情,以降低法律風險。
四、出借人與借款人的自救指南
出借人:立即停止追加投資,登錄平臺下載全部合同、轉賬記錄、聊天截圖。聯合其他出借人向當地金融辦、經偵報案。切勿輕信“內部兌付”“債轉股”等拖延話術。借款人:注意利率是否超過法定上限(LPR的4倍),對于砍頭息、暴力催收,可向銀保監會或公安機關舉報。即使平臺被立案,合法債務仍需償還,但非法利息可拒絕支付。
五、從業者的心理重建與職業轉型
從P2P光環中醒來,許多從業者背負著罪惡感與迷茫。請記住:你可能是制度的犧牲品,但也可以成為覺醒者。轉型方向包括:持牌消費金融、小貸公司、助貸機構(需合規)、金融科技風控、法律合規咨詢等。遠離任何承諾高收益、資金池不明的業務。真正的中介價值在于降低信息不對稱,而非制造風險。
P2P的夢已經醒了,但 lessons learned 不應被遺忘。無論你是出借人、借款人還是從業者,唯有敬畏風險、尊重法律,才能在金融浪潮中保全自身。再不知道這些,下一個犧牲者可能就是你。
如若轉載,請注明出處:http://www.hardoxqs.cn/product/47.html
更新時間:2026-10-15 21:12:21