網絡借貸信息中介機構的法律規制與實踐挑戰——以2016年《暫行辦法》為視角
2016年,原中國銀監會會同工信部、公安部、國家互聯網信息辦公室等部門聯合發布了《網絡借貸信息中介機構業務活動管理暫行辦法》(以下簡稱《暫行辦法》),標志著我國對網絡借貸(P2P)行業的監管正式進入規范性階段。《暫行辦法》首次明確了網絡借貸信息中介機構的定位、業務規則、禁止行為以及監管架構,為行業健康發展提供了基本法律依據。在從事網絡借貸信息中介業務的過程中,實踐中仍面臨著諸多法律與現實挑戰。
一、《暫行辦法》的核心內容
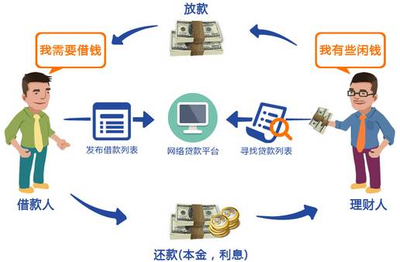
《暫行辦法》確立了網絡借貸信息中介機構作為信息中介而非信用中介的法律地位,明確其不得提供增信服務、不得設立資金池、不得非法集資。規定了一系列禁止行為,包括自融、期限拆分、發售銀行理財等金融產品、線下營銷等。還設定了借款上限、備案登記、資金存管等要求,力求通過多維度監管控制風險。
二、從事網絡借貸信息中介業務面臨的主要問題
- 定位與盈利模式的矛盾。信息中介定位下,機構僅能收取信息服務費,不能賺取利差或擔保費,但許多平臺在早期依賴風險準備金、擔保模式或債權轉讓來吸引投資者。隨著《暫行辦法》的實施,這些模式被禁止,平臺盈利能力大幅下降,部分機構被迫轉型或退出。
- 合規成本與業務規模的沖突。根據規定,平臺需完成備案登記、獲得增值電信業務經營許可證、對接銀行資金存管,并定期進行信息披露。這些要求導致合規成本顯著上升,尤其是銀行存管門檻較高,許多中小平臺難以承受。
- 借款限額與實際需求的脫節。自然人借款上限20萬元、法人或其他組織借款上限100萬元的規定,雖然有助于分散風險,但也限制了部分平臺服務小微企業主和個體工商戶的能力,與市場實際融資需求存在差距。許多平臺通過拆分標、多人借款等方式規避,反而增加了合規風險。
- 監管主體多頭與執行尺度不一。盡管《暫行辦法》確立了銀監會(現銀保監會)與地方金融監管部門的“雙負責”體制,但在實際執行中,各地備案標準、整改要求、驗收細則存在差異,導致平臺跨區域經營困難,也易產生監管套利。
- 退出機制不健全帶來的金融風險。部分平臺在合規壓力下選擇清盤退出,但由于缺乏統一的退出指引和債權處置機制,容易出現惡意逃廢債、投資人擠兌等問題,影響社會穩定。
三、完善規制的若干思考
為促進網絡借貸信息中介業務在合法框架內有序發展,一方面需要推進分類監管,對合規平臺給予明確的發展空間;另一方面應加強投資者教育、完善征信體系、推行穿透式監管。監管規則應保持動態調整,結合行業實踐細化資金存管、信息披露和退出機制等配套制度,防范化解金融風險。
2016年《暫行辦法》的出臺結束了網貸行業長期“無門檻、無規則、無監管”的局面,但在從事網絡借貸信息中介業務中,依然需要監管者、從業者與參與者共同努力,才能在風險防控與金融創新之間取得平衡。
如若轉載,請注明出處:http://www.hardoxqs.cn/product/52.html
更新時間:2026-10-11 14:03:38